ทำไมธุรกิจขนาดเล็กจึงควรพิจารณา SME Insurance ตั้งแต่เริ่มต้น

การเริ่มต้นธุรกิจขนาดเล็กมีค่าใช้จ่ายหลายด้าน ทั้งเงินลงทุน สินค้า อุปกรณ์ และค่าเช่าสถานที่ หากเกิดเหตุไม่คาดคิด เช่น ไฟไหม้ ทรัพย์สินเสียหาย หรืออุบัติเหตุภายในร้าน ก็อาจกระทบเงินทุนและทำให้ธุรกิจต้องหยุดชะงัก การพิจารณา SME Insurance ตั้งแต่เริ่มต้นจึงเป็นอีกวิธีช่วยวางแผนรับมือความเสี่ยง และลดภาระทางการเงินที่อาจเกิดขึ้นในอนาคต [H2] SME Insurance ช่วยธุรกิจขนาดเล็กได้อย่างไร? แม้ธุรกิจจะเพิ่งเริ่มต้นและมีทรัพย์สินไม่มาก แต่ความเสียหายเพียงครั้งเดียวก็อาจส่งผลกระทบต่อเงินทุนที่มีอยู่ได้ การเลือก SME Insurance ที่เหมาะสมจึงช่วยให้เจ้าของกิจการเตรียมรับมือกับความเสี่ยงได้ดีขึ้น โดยควรพิจารณาจากลักษณะธุรกิจและความคุ้มครองที่ต้องการ [H2] ธุรกิจแบบไหนควรพิจารณา SME Insurance? SME Insurance อาจเหมาะกับธุรกิจหลายประเภท ไม่ว่าจะเป็นร้านค้า ร้านอาหาร สำนักงาน หรือกิจการที่มีพื้นที่จัดเก็บสินค้า แต่ละแห่งมีความเสี่ยงแตกต่างกัน เช่น ร้านอาหารอาจให้ความสำคัญกับอุปกรณ์ครัวและความรับผิดต่อบุคคลภายนอก ขณะที่ร้านค้าออนไลน์อาจต้องประเมินความเสี่ยงด้านสินค้าและพื้นที่จัดเก็บเป็นหลัก ก่อนเลือก SME Insurance เจ้าของกิจการควรสำรวจทรัพย์สิน ประเมินความเสียหายที่อาจเกิดขึ้น และตรวจสอบว่าความคุ้มครองตรงกับลักษณะธุรกิจหรือไม่ เพราะประกันแต่ละแผนอาจมีวงเงินและข้อยกเว้นแตกต่างกัน [H2] เลือก SME Insurance อย่างไรให้เหมาะกับธุรกิจ? การเลือก…

อ่านบทความเพิ่มเติม

ประกันร้านอาหารต่างจากประกันอัคคีภัยอย่างไร? เลือกแบบไหนให้เหมาะกับร้าน

การเปิดร้านอาหารมีความเสี่ยงหลายด้าน ตั้งแต่ไฟไหม้ที่อาจทำให้อุปกรณ์ทำครัวเสียหาย ไปจนถึงอุบัติเหตุที่เกิดขึ้นกับลูกค้าหรือความเสียหายต่อทรัพย์สินภายในร้าน เจ้าของธุรกิจจึงควรวางแผนรับมือกับเหตุการณ์ที่ไม่คาดคิดไว้ล่วงหน้า การทำประกันร้านอาหาร จึงอาจเป็นทางเลือกที่นำมาพิจารณาได้ เพราะออกแบบมาเพื่อธุรกิจนี้โดยเฉพาะ แต่หลายคนอาจยังสับสนว่าประกันร้านอาหารต่างจากประกันอัคคีภัยทั่วไปอย่างไร บทความนี้จึงสรุปข้อเปรียบเทียบที่ชัดเจนมาให้ เพื่อช่วยให้คุณตัดสินใจเลือกแผนที่เหมาะกับรูปแบบร้านและงบประมาณได้ง่ายขึ้น ประกันร้านอาหารคืออะไร? ทำไมเจ้าของร้านจึงควรให้ความสำคัญ ประกันร้านอาหารคือกรมธรรม์แบบแพ็กเกจที่รวมความคุ้มครองหลาย ๆ ด้านเข้าไว้ด้วยกัน เพื่อรองรับความเสี่ยงในการดำเนินธุรกิจร้านอาหารอย่างครอบคลุม ตั้งแต่การคุ้มครองความเสียหายต่อตัวอาคาร ทรัพย์สินภายในร้าน ไปจนถึงความรับผิดต่อบุคคลภายนอก เหตุผลที่เจ้าของร้านควรพิจารณาซื้อประกันร้านอาหาร คือภายในร้านมักเต็มไปด้วยทรัพย์สินและอุปกรณ์ที่มีมูลค่าสูง เช่น เตาแก๊ส ตู้แช่ เครื่องครัว โต๊ะ เก้าอี้ อุปกรณ์ไฟฟ้า หรือเฟอร์นิเจอร์ตกแต่งร้าน หากเกิดความเสียหายและต้องควักกระเป๋าซ่อมแซมเองทั้งหมด อาจส่งผลกระทบต่อเงินทุนหมุนเวียนของร้านอย่างหนัก  นอกจากนี้ ร้านอาหารยังมีลูกค้าเดินเข้าออกตลอดเวลา ความเสี่ยงที่จะเกิดอุบัติเหตุกับบุคคลภายนอกจึงสูงกว่าธุรกิจทั่วไป การมีประกันร้านอาหารจึงช่วยสร้างความอุ่นใจในการบริหารงานได้มากขึ้น ประกันร้านอาหารต่างจากประกันอัคคีภัยอย่างไร? ความแตกต่างสำคัญอยู่ที่ขอบเขตความคุ้มครอง โดยประกันอัคคีภัยเน้นความเสียหายต่อทรัพย์สินจากไฟไหม้และภัยอื่นตามที่ระบุไว้ในกรมธรรม์ ส่วนประกันร้านอาหารอาจเป็นแผนที่รวมความคุ้มครองหลายด้านเพื่อรองรับความเสี่ยงของธุรกิจร้านอาหาร ความคุ้มครองของประกันร้านอาหาร ประกันร้านอาหารอาจเป็นแผนประกันภัยที่รวมความคุ้มครองหลายด้านไว้ด้วยกัน โดยมีประกันอัคคีภัยเป็นส่วนหนึ่ง และอาจเพิ่มความคุ้มครองที่เหมาะกับการดำเนินธุรกิจ เช่น ความคุ้มครองของประกันอัคคีภัย ประกันอัคคีภัยเน้นคุ้มครองความเสียหายต่ออาคาร สิ่งปลูกสร้าง และทรัพย์สินที่เอาประกันภัยจากเหตุไฟไหม้ ฟ้าผ่า หรือภัยอื่นตามที่กรมธรรม์กำหนด เช่น ความเสียหายจากเหตุระเบิดบางกรณี ส่วนความคุ้มครองภัยธรรมชาติ เช่น ลมพายุหรือน้ำท่วม…

อ่านบทความเพิ่มเติม

5 จุดต้องเช็กเมื่อพบรอยรั่ว ก่อนตัดสินใจเรียกช่างรับทำกันซึมดาดฟ้า

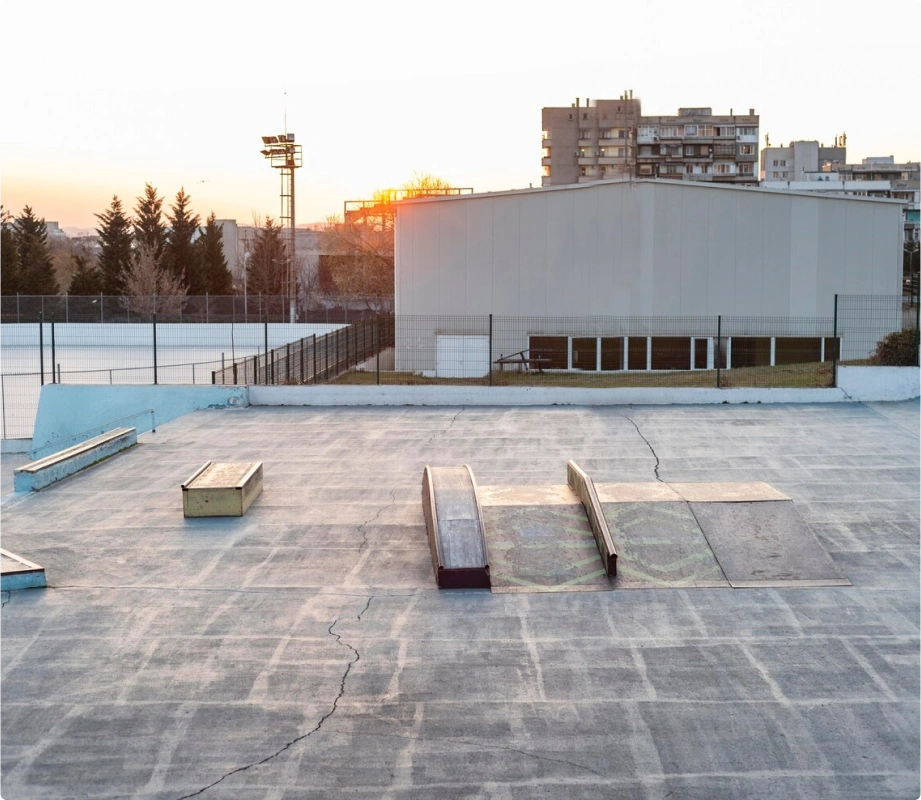
เมื่อเข้าหน้าฝน ปัญหาดาดฟ้ารั่วซึมเป็นสิ่งที่กวนใจเจ้าของบ้านหลายคน หากปล่อยทิ้งไว้อาจทำให้เกิดเชื้อรา ฝ้าเพดานพัง หรือโครงสร้างเสียหายได้ เมื่อเกิดปัญหานี้ขึ้น การมองหาบริการรับทำกันซึมดาดฟ้าจึงเป็นทางเลือกหนึ่งในการแก้ปัญหา แต่ก่อนที่คุณจะรีบโทรหาช่างรับทำกันซึมดาดฟ้า เรามีเช็กลิสต์เบื้องต้นมาให้เจ้าของบ้านได้สำรวจหน้างานด้วยตัวเอง เพื่อให้การคุยงานกับทีมรับทำกันซึมเป็นไปอย่างราบรื่น และช่วยให้ผู้รับเหมาวางแผนแก้ปัญหาได้ตรงจุดมากขึ้น 1. สำรวจร่องรอยการรั่วซึมและจุดน้ำขัง สิ่งแรกที่ควรทำคือสังเกตว่าน้ำหยดลงมาจากจุดไหน มีน้ำขังบนดาดฟ้าบริเวณใดบ้าง ข้อมูลเหล่านี้จะเป็นประโยชน์มากเมื่อแจ้งให้ผู้เชี่ยวชาญด้านการรับทำกันซึมดาดฟ้าทราบ เพราะบริษัทรับทำกันซึมดาดฟ้าจะได้รู้ว่าควรเน้นย้ำรอยแตกบริเวณไหนเป็นพิเศษ การบอกพิกัดที่ชัดเจนจะช่วยให้ช่างประเมินความรุนแรงของปัญหาในเบื้องต้นได้อย่างถูกต้อง 2. สังเกตรอยร้าวบนพื้นผิว รอยแตกร้าวเป็นหนึ่งในช่องทางที่ทำให้น้ำซึมผ่านได้ ลองเดินสำรวจดูว่ามีรอยร้าวลึก หรือเป็นแค่รอยแตกลายงาที่ผิวหน้า หากรอยร้าวมีขนาดใหญ่ การจ้างทีมรับทำกันซึมดาดฟ้าที่มีประสบการณ์จะช่วยอุดรอยร้าวด้วยวัสดุเฉพาะทางก่อนลงน้ำยา ซึ่งบริษัทรับทำกันซึมดาดฟ้าส่วนใหญ่มักจะมีขั้นตอนซ่อมแซมโครงสร้างให้ด้วย การแจ้งปัญหารอยร้าวให้ช่างทราบล่วงหน้าจะทำให้การเตรียมอุปกรณ์หน้างานสมบูรณ์ยิ่งขึ้น 3. ตรวจสอบระบบระบายน้ำ บางครั้งสาเหตุของน้ำรั่วอาจมาจากการอุดตันของท่อระบายน้ำ ทำให้เกิดน้ำขังสะสมจนซึมลงมา ก่อนเรียกใช้บริการรับทำกันซึมดาดฟ้าลองทำความสะอาดเศษใบไม้หรือสิ่งสกปรกบริเวณท่อดูก่อน หากน้ำยังคงซึมอยู่ ก็ถึงเวลาที่ต้องให้ผู้รับทำกันซึมดาดฟ้าเข้ามาจัดการลงระบบกันซึมแบบเต็มรูปแบบ 4. สอบถามวิธีแก้ไขและวัสดุกันซึมให้เหมาะกับหน้างาน เมื่อทราบปัญหาเบื้องต้นและประเมินหน้างานคร่าว ๆ แล้ว ควรสอบถามถึงแนวทางการแก้ไขและประเภทของวัสดุที่จะนำมาใช้ เช่น วัสดุกันซึมแบบอะคริลิก หรือโพลียูรีเทน เพราะพื้นผิวแต่ละแห่งมีการรับแดดและการขังของน้ำต่างกัน การพูดคุยเรื่องสเปกวัสดุกับผู้ให้บริการจะช่วยให้คุณมั่นใจได้ว่า วิธีที่ช่างเลือกใช้นั้นเหมาะสมกับสภาพปัญหา ทนทานต่อสภาพอากาศ และแก้ปัญหาได้เด็ดขาดจริง ๆ 5. ก่อนเลือกช่าง ควรขอดูผลงานที่ผ่านมา ก่อนเลือกช่าง ควรขอดูผลงานที่ผ่านมาและสอบถามประสบการณ์ในการแก้ปัญหาที่ใกล้เคียงกับบ้านของตัวเอง เช่น…

อ่านบทความเพิ่มเติม

รถคู่ใจพ่อค้าแม่ค้า ก่อนพิจารณาสินเชื่อรถแลกเงินควรเช็กอะไรบ้าง?

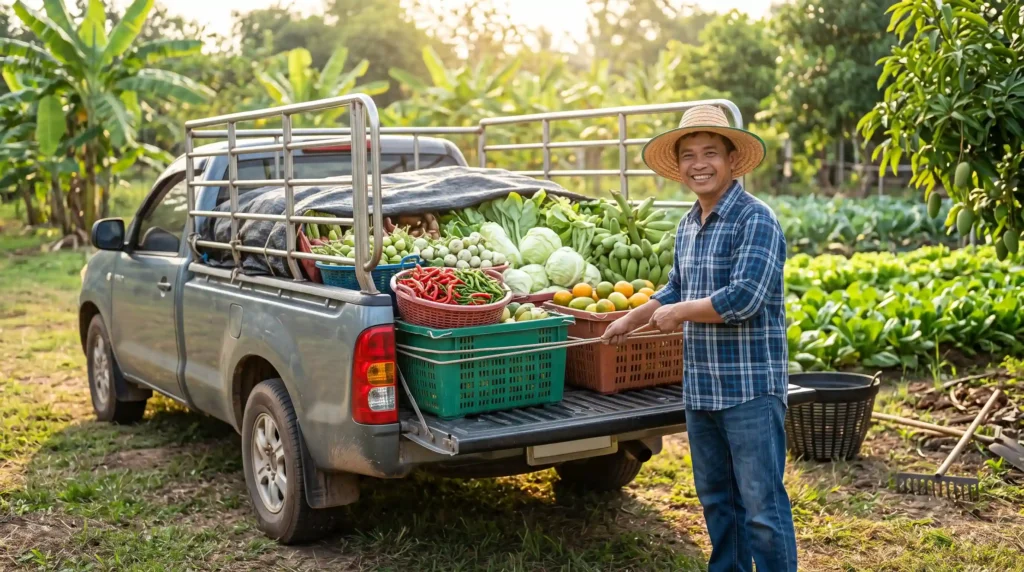
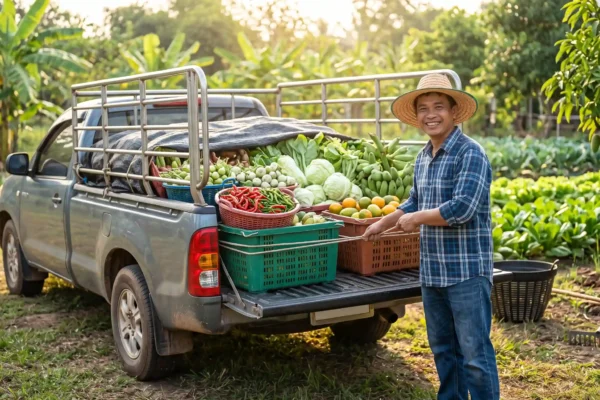
สำหรับพ่อค้าแม่ค้า รถไม่ได้เป็นแค่พาหนะ แต่เป็นเครื่องมือทำมาหากินที่ใช้ขนของ ไปตลาด และส่งสินค้าให้ลูกค้าทุกวัน เมื่อร้านต้องการเงินทุนหมุนเวียน เช่น สต็อกสินค้าช่วงเทศกาล หรือซื้ออุปกรณ์เพิ่ม สินเชื่อรถแลกเงินเป็นอีกทางเลือกที่น่าสนใจ แต่ก่อนตัดสินใจควรเช็กให้รอบด้าน เพื่อให้ค่างวดไม่กระทบรายรับของร้าน  สินเชื่อรถแลกเงินคืออะไร ทำไมเหมาะกับพ่อค้าแม่ค้า?  สินเชื่อรถแลกเงิน คือสินเชื่อที่ใช้เล่มทะเบียนรถเป็นหลักประกัน แบ่งเป็น 2 รูปแบบหลัก ได้แก่  โดยทั่วไปสินเชื่อทั้ง 2 รูปแบบเปิดให้ผู้ขอสินเชื่อยังคงใช้งานรถได้ตามเงื่อนไขของผู้ให้บริการ จึงเป็นอีกหนึ่งทางเลือกสำหรับพ่อค้าแม่ค้าที่ต้องการใช้รถในการประกอบอาชีพควบคู่กับการพิจารณาขอสินเชื่อเพื่อเสริมสภาพคล่อง  ส่วนจะเลือกแบบไหน ขึ้นอยู่กับสถานะรถและความต้องการของร้าน ถ้ารถผ่อนหมดแล้วและอยากให้ชื่อในเล่มยังเป็นของเรา สินเชื่อจำนำเล่มทะเบียนรถอาจเหมาะกว่า ส่วนรถที่ยังผ่อนอยู่ บางผู้ให้บริการรับในรูปแบบสินเชื่อโอนเล่มทะเบียนรถหรือสินเชื่อรีไฟแนนซ์ ควรสอบถามเงื่อนไขให้ชัดก่อนตัดสินใจ  ก่อนขอสินเชื่อรถแลกเงิน พ่อค้าแม่ค้าควรเช็กอะไรบ้าง?  สินเชื่อจะช่วยร้านได้จริง ก็ต่อเมื่อค่างวดเข้ากับรายรับและเงินถูกใช้ในสิ่งที่จำเป็น ก่อนตัดสินใจจึงควรเช็ก 6 ข้อต่อไปนี้  1. ต้องใช้เงินเท่าไร และจะนำไปใช้ทำอะไร  กำหนดให้ชัดว่าจะใช้เงินกับอะไร เช่น ซื้อสินค้าเข้าร้าน ซ่อมแซมหน้าร้าน หรือซื้ออุปกรณ์เพิ่ม แล้วขอเท่าที่ต้องใช้จริง ไม่จำเป็นต้องขอเต็มวงเงินที่ได้รับการประเมิน เพราะยิ่งขอมาก ค่างวดก็ยิ่งสูงตาม  2. รายรับของร้านในแต่ละเดือน  รายรับของพ่อค้าแม่ค้ามักขึ้นลงตามฤดูกาลหรือช่วงเทศกาล ควรดูยอดขายย้อนหลังหลาย ๆ…

อ่านบทความเพิ่มเติม